Matrice de corrélation d’un portefeuille : le guide de Figen AI pour les CGP
Une matrice de corrélation montre si les supports d’un portefeuille montent et baissent ensemble. Ce guide explique comment la lire, sur quel historique la calculer, ce qu’elle apporte au conseil, et comment la produire pour un client dans Figen OS.
Qu’est-ce qu’une matrice de corrélation ?
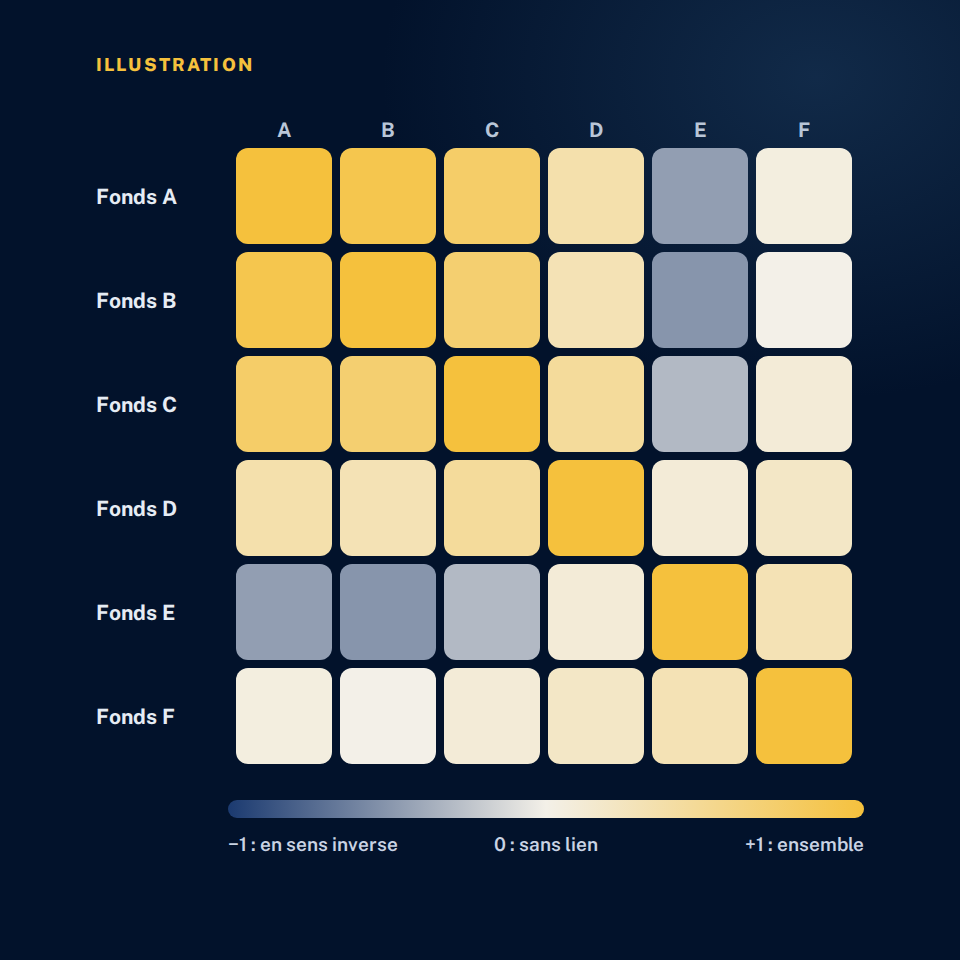
C’est un tableau carré qui croise les supports d’un portefeuille deux à deux. Chaque case donne le coefficient de corrélation entre les rendements de deux supports, de −1 à +1 : il mesure à quel point ils évoluent ensemble sur une même période. La diagonale vaut 1, puisque chaque support évolue exactement comme lui-même, et le tableau est symétrique : la case A-B vaut la case B-A.
Elle répond à une question simple : ces placements se ressemblent-ils trop ? L’AMF le dit ainsi : « pour réduire le risque de ses investissements, il faut associer des placements qui ne se comportent pas de la même façon au même moment » (AMF, 19 octobre 2023). Depuis les travaux de Harry Markowitz, en 1952, on sait que le risque d’un portefeuille dépend des liens entre ses lignes, et pas seulement du risque de chacune (« Portfolio Selection », The Journal of Finance).
Comment lire une matrice de corrélation ?
Chaque case se lit comme une paire :
- proche de +1 : les deux supports montent et baissent ensemble, ils se diversifient peu l’un l’autre ;
- proche de 0 : aucun lien régulier, ils se complètent ;
- proche de −1 : ils évoluent en sens inverse, quand l’un baisse, l’autre tend à monter.
En couleurs, un bloc de cases proches de +1 signale des supports qui font double emploi, par exemple deux fonds investis sur les mêmes grandes valeurs. Une corrélation faible ne dit rien, en revanche, du risque propre d’un support : un fonds très volatil peut être peu corrélé au reste et peser lourd dans le portefeuille.
Dans Figen OS, la matrice porte sur les OPCVM et les ETF : une case appuyée y signale des trajectoires proches, une case pâle un potentiel de diversification.
Sur quel historique calculer une matrice de corrélation ?
Une corrélation se calcule sur des rendements, et non sur des prix : deux fonds qui montent régulièrement auraient sinon l’air liés, alors que leurs variations ne le sont pas. Quatre choix font le résultat :
| Choix | Ce qui compte |
|---|---|
| La période | Elle est commune à tous les supports : un fonds lancé il y a deux ans ne se compare pas sur cinq ans. |
| La fréquence | Des rendements hebdomadaires atténuent les décalages entre fonds valorisés à des jours ou à des heures différents. |
| La durée | Un an décrit la situation récente, cinq ans traversent plusieurs phases de marché : les deux se regardent. |
| La profondeur | Avec trop peu de rendements, le coefficient n’est pas fiable : mieux vaut ne pas l’afficher. |
Les corrélations bougent avec les marchés. François Longin et Bruno Solnik ont montré qu’entre grands marchés d’actions, elles augmentent dans les marchés baissiers, mais pas dans les marchés haussiers (The Journal of Finance, 2001) : la diversification se réduit quand on en a le plus besoin. Comparer plusieurs périodes, dont une période de crise, évite de surestimer la protection d’un portefeuille.
Sur un tableur, l’outil Corrélation de l’Utilitaire d’analyse d’Excel calcule la matrice d’un coup (Microsoft), et la fonction COEFFICIENT.CORRELATION une seule paire (Microsoft). Le plus long reste de réunir les valeurs liquidatives de chaque fonds aux mêmes dates.
Pourquoi la corrélation compte dans le devoir de conseil ?
Les orientations de l’ESMA, l’autorité européenne des marchés financiers, sur l’adéquation MIF II demandent que le conseil tienne compte d’un degré approprié de diversification des risques (§ 80). Quand l’adéquation s’apprécie sur l’ensemble du portefeuille, cette diversification tient compte des expositions du client aux différents risques financiers : géographique, de change, par classe d’actifs (§ 89). Un arbitrage peut se justifier, entre autres, par une meilleure diversification du portefeuille (§ 98) (orientations de l’ESMA, 23 septembre 2022).
La matrice de corrélation rend ce raisonnement visible : elle montre au client pourquoi deux fonds font double emploi, ou pourquoi un support complète le reste, et elle trouve sa place dans le dossier, à côté de la déclaration d’adéquation. Les mêmes orientations demandent que les outils utilisés pour l’adéquation, logiciels d’allocation compris, soient adaptés à leur usage et donnent des résultats satisfaisants (§ 78) : un calcul dont on connaît la période, la fréquence et les données se défend mieux qu’un chiffre sans origine.
Dans Figen OS, la matrice de corrélation d’Allocations
L’application de Figen OS pour les fonds et les contrats, avec les données Morningstar.
-
De 2 à 20 supports
Les fonds ajoutés au comparateur, cherchés par nom, société de gestion ou ISIN, ou les lignes d’une allocation modèle, unités de compte de contrats comprises.
-
1 an, 3 ans, 5 ans ou maximum
Des rendements hebdomadaires, sur les semaines communes à tous les supports. Sous 40 semaines communes sur un an, 104 sur trois ans ou 156 sur cinq ans, la matrice n’est pas calculée.
-
Ce qui reste hors matrice
Les SCPI, les fonds euros, le non-coté, les lignes sans ISIN et les fonds de moins de deux ans d’historique sont écartés, et la matrice dit lesquels, et pourquoi.
-
En CSV, en image et dans le rapport
La matrice se télécharge en CSV ou en PNG. Calculée sur trois ans, elle figure dans le rapport d’allocation et dans la présentation au client.
Découvrir Figen OS
L’historique des valorisations de vos clients
La corrélation se calcule sur l’historique des fonds. Le suivi d’un client demande aussi le sien : dans le CRM de Figen OS, l’évolution de son patrimoine net se lit par mois, par trimestre ou par année, et la valorisation d’un actif se complète date par date. Avec l’option Agrégation, Flanks, partenaire mondial de Figen AI pour l’agrégation, fournit les positions et les transactions des comptes et des contrats, et l’historique de valorisation d’un compte se construit dès sa connexion (offre Agrégation).
Vous changez d’outil ? Le passé de vos clients n’est pas perdu : selon l’outil d’origine, la reprise de vos données peut inclure l’historique des valorisations des contrats et leurs versements et rachats passés, pour que leurs courbes ne repartent pas de zéro. Elle se demande par le cabinet, et son accompagnement peut être facturé.
La matrice de corrélation de vos portefeuilles, dans Figen OS
Trente minutes de démonstration pour voir Allocations, la matrice de corrélation et le rapport d’allocation sur des portefeuilles types.